
Concordato Preventivo Triennale 2026/2027
Il Concordato Preventivo Biennale (CPB) è oggetto di una nuova revisione. Il Decreto Omnibus (D.Lgs. 7 agosto 2026, n. 148) modifica in misura rilevante l’impianto normativo delineato dal D.Lgs. n. 13/2024, con effetti già a partire dal biennio 2026-2027.
Introdotto nell’ambito della riforma fiscale, il CPB consente a imprese e professionisti di definire preventivamente con il Fisco il reddito su cui versare le imposte per un periodo di due anni, ottenendo in cambio una serie di vantaggi e semplificazioni.
La prima novità riguarda il termine per aderire: la scadenza non è più fissata al 30 settembre 2026, ma al 31 ottobre, che di fatto slitta al 2 novembre in applicazione della regola che proroga i termini in scadenza di sabato o di domenica.
Il differimento non si applica indistintamente a tutti i soggetti ISA. Ne beneficiano i contribuenti alla prima adesione al CPB e coloro che, avendo aderito al primo biennio 2024-2025, sono chiamati a valutarne il rinnovo. Ne restano esclusi, invece, i soggetti che hanno già aderito per il biennio 2025-2026, per i quali la successiva finestra di valutazione si aprirà nell’autunno 2027.
Gli interventi sono numerosi, ma molte delle nuove semplificazioni non hanno portata generale: sono infatti riservate a chi rinnova l’adesione al CPB, ossia alle imprese e ai professionisti che avevano già aderito per il 2024-2025. Per chi si avvicina allo strumento per la prima volta continuano ad applicarsi, in larga parte, le regole ordinarie.
Limiti all’incremento del reddito proposto
Sempre in sede di conversione del Decreto Fiscale sono stati fissati limiti massimi all’incremento del reddito 2025 che l’Agenzia può proporre nella formulazione del CPB 2026-2027, modulati in funzione del punteggio ISA del contribuente:
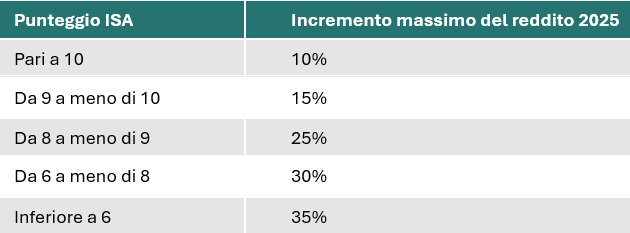
In sostanza, a un punteggio di affidabilità fiscale più elevato corrisponde un aumento di reddito più contenuto rispetto al 2025: una graduazione volta a rendere il concordato sostenibile anche per i contribuenti con punteggi ISA più bassi.
La conversione del Decreto Fiscale ha inoltre risolto un’ulteriore criticità. Nella formulazione originaria della Legge di Bilancio 2026, l’adesione al CPB precludeva il beneficio dell’iper-ammortamento sugli investimenti in beni strumentali nuovi. Tale deduzione è ora riconosciuta anche a chi accetta la proposta di concordato: viene così meno un disincentivo che, per le imprese con piani di investimento rilevanti, avrebbe potuto pesare più della stabilità fiscale garantita dall’adesione.
Chi può aderire al CPB
Chi non può più aderire
(o deve prestare maggiore attenzione)
Cosa cambia per chi rinnova
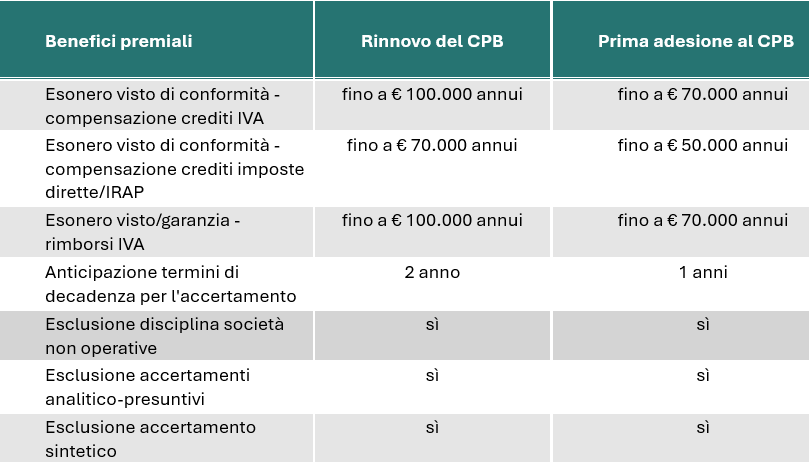
Nessun interesse sui pagamenti rateali. Sulle rate delle imposte risultanti dalla dichiarazione dei redditi, dell’IRAP e dell’IVA non sono dovuti interessi, limitatamente al biennio 2026-2027 (saldo 2026/acconto 2027 e saldo 2027/acconto 2028).
Nessuna maggiorazione dell’acconto. Chi rinnova è esonerato dalla maggiorazione dell’acconto IRPEF/IRES (10% della differenza tra reddito concordato e reddito effettivo rettificato) e dell’acconto IRAP (3%), di norma prevista per chi aderisce al CPB per il primo anno.
Accesso alla sanatoria 2020-2023. È probabilmente il vantaggio più rilevante: soltanto chi rinnova il CPB per il 2026-2027 può accedere al ravvedimento speciale per le annualità 2020-2023 riservato ai soggetti ISA. Chi aderisce al CPB 2026-2027 senza aver aderito al biennio 2024-2025 resta escluso da questa possibilità. La sanatoria è calcolata in base al punteggio ISA di ciascuna annualità (con ricavi o compensi fino a 5.164.569 euro) e può essere versata in un’unica soluzione dal 1° gennaio al 15 marzo 2027, oppure in un massimo di 10 rate mensili con interessi legali.
Novità che valgono per tutti
(rinnovo o prima adesione)
Le seguenti modifiche si applicano a tutti i contribuenti, sia in caso di prima adesione sia in caso di rinnovo:
- in caso di presentazione di una dichiarazione integrativa che rettifichi ricavi, compensi o altri dati relativi all’anno precedente al biennio, il reddito concordato viene rideterminato sulla base dei dati corretti, con possibilità di ravvedimento per le sanzioni. La regola opera già dal modello Redditi 2026 relativo al 2025, ossia per i dati su cui si basa la proposta di CPB 2026-2027;
- le cause di decadenza connesse a errori nei dati della proposta sono state riformulate: operano soltanto a seguito di un accertamento, riguardano l’anno precedente al concordato e si applicano unicamente se lo scostamento tra reddito accertato e reddito concordato supera il 30%. La nuova disciplina vale dal CPB 2026-2027, mentre per i bienni precedenti restano in vigore le regole previgenti.
Si segnala inoltre l’eliminazione della precedente causa di decadenza legata al sopraggiungere di una causa di esclusione (o al venir meno dei requisiti): come anticipato, tali situazioni rendono ora l’adesione nulla fin dall’origine, anziché determinarne la decadenza nel corso del biennio.
Rimangono invece invariate, e applicabili a tutti, le altre cause di cessazione: modifica dell’attività con conseguente variazione dell’ISA, cessazione dell’attività, passaggio al regime forfetario, operazioni straordinarie tra società e superamento di oltre il 50% del limite di ricavi/compensi previsto per gli ISA (soglia di 7.746.853 euro).
I forfettari possono aderire al CPB?
Su questo aspetto è opportuno essere precisi: il CPB descritto in questo articolo rimane riservato ai soggetti che applicano gli ISA e, di conseguenza, esclude i contribuenti in regime forfetario, che non applicano tali indici. Il regime forfetario rileva unicamente come causa di cessazione: se nel corso del biennio concordato il contribuente passa al regime forfetario, il CPB cessa.
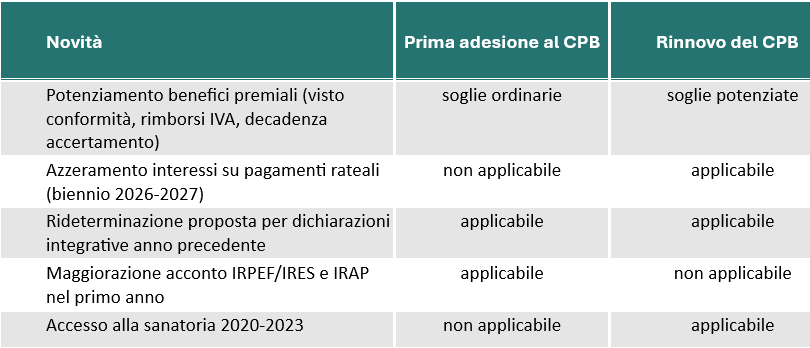
In definitiva, il Decreto Omnibus delinea un CPB “a due velocità”: chi rinnova ottiene vantaggi concreti in termini di benefici premiali, acconti, interessi e sanatoria, mentre chi aderisce per la prima volta resta soggetto alle regole ordinarie. Per questo, chi aveva già aderito al CPB 2024-2025 dovrebbe valutare con attenzione il rinnovo, considerando non solo il reddito concordato ma l’insieme dei vantaggi accessori (dai benefici premiali fino alla sanatoria 2020-2023) che la norma riserva a chi conferma l’adesione.
Per una valutazione della propria situazione specifica è sempre consigliabile confrontarsi con il proprio consulente.
STB Partners è a disposizione per un’analisi personalizzata di fattibilità e convenienza, volta a verificare requisiti, tempistiche e impatti fiscali dell’adesione o del rinnovo più adatti alla specifica realtà aziendale.